「黑色星期五」里的 7.77 亿美元年息:Oracle 筹齐 200 亿美元兑现 3000 亿算力大单——AI 基建的瓶颈,从芯片挪到了资本
先看那张 K 线图,因为它决定了这条新闻的分量。
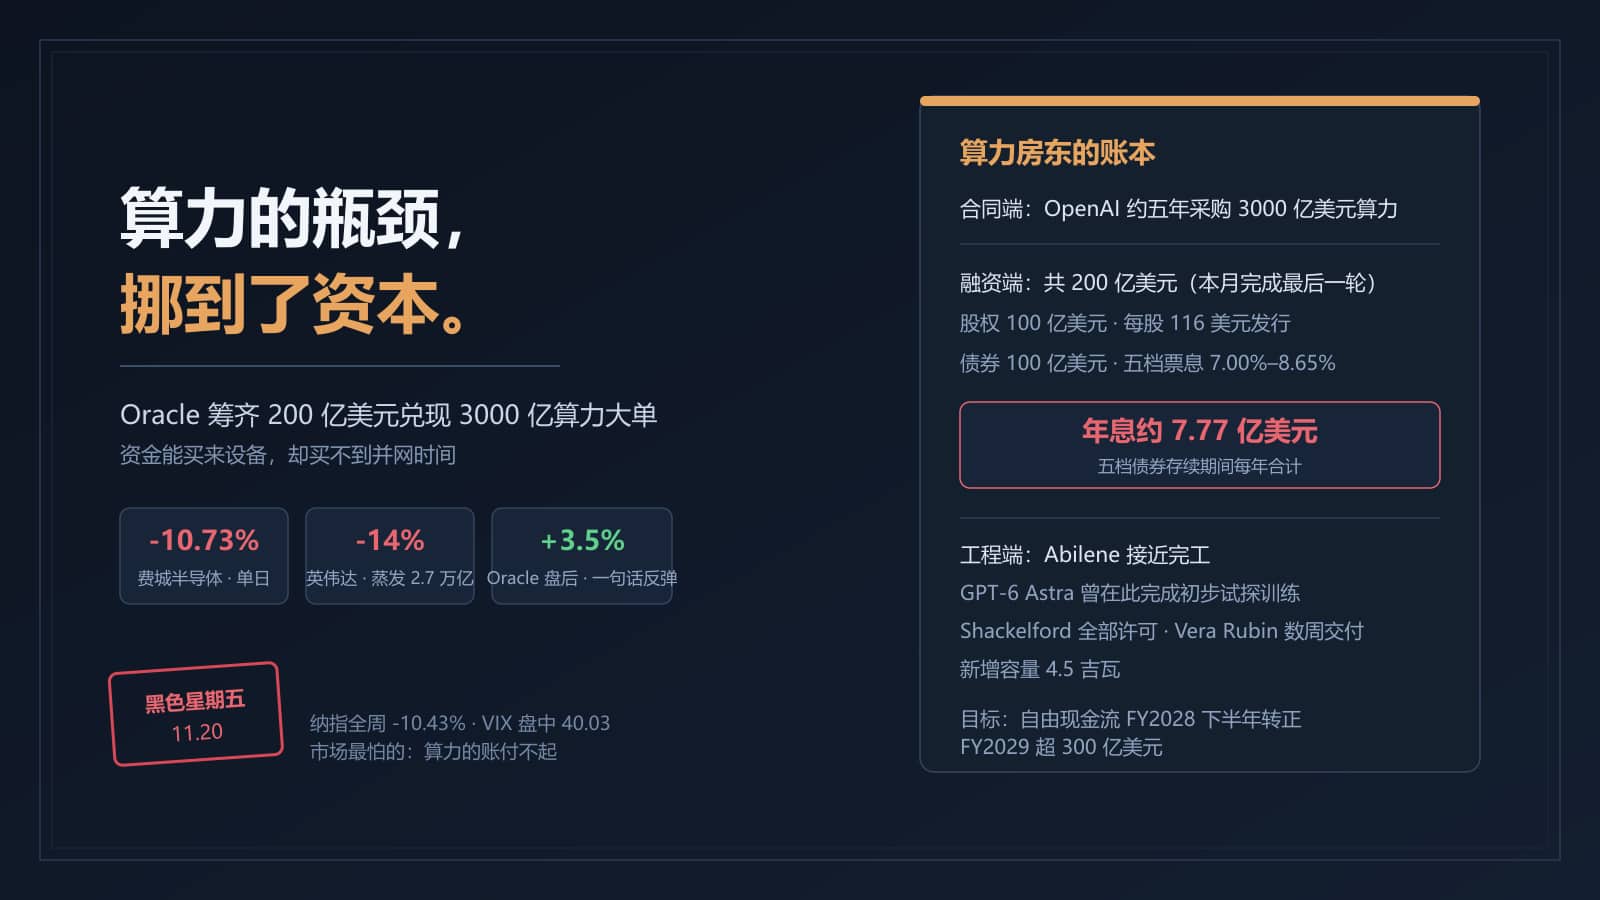
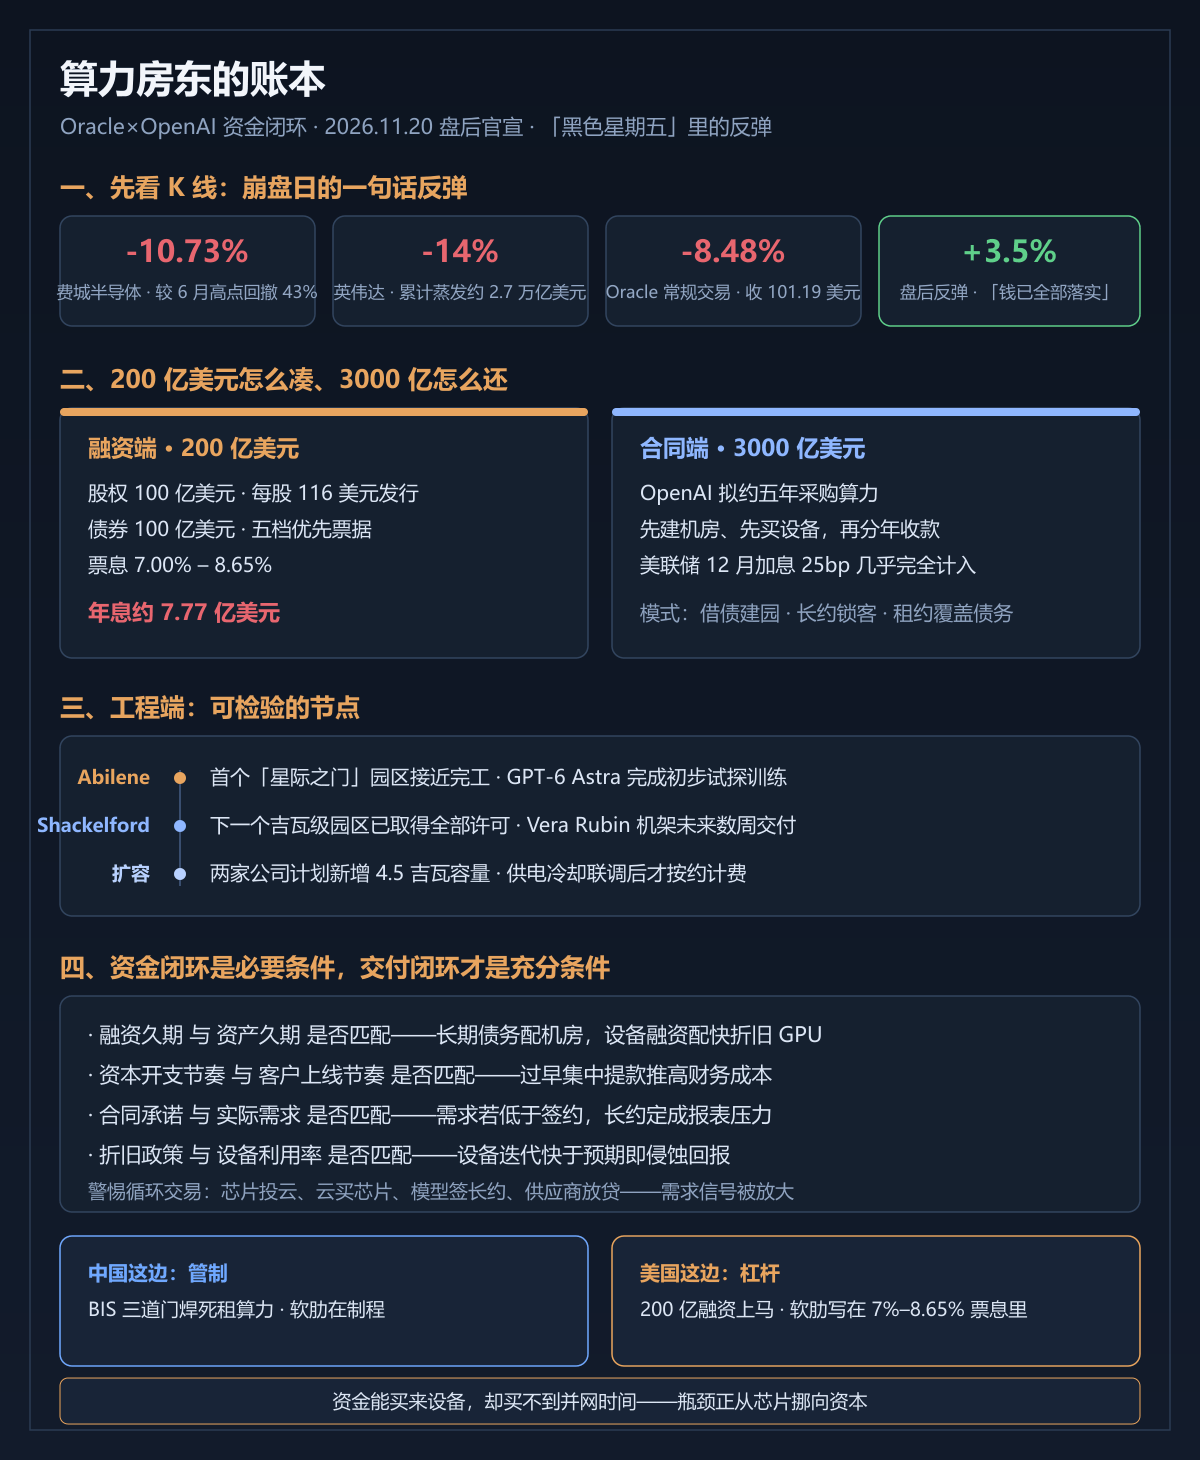
美东 11 月 20 日,美股「黑色星期五」:费城半导体指数单日重挫 10.73%,较 6 月 22 日历史收盘高点深度回撤 43%;英伟达大跌约 14%,自 10 月 6 日高点以来累计蒸发约 2.7 万亿美元——相当于一个亚马逊的总市值;纳指当日 -5.28%、全周 -10.43%,VIX 盘中触及 40.03。亚洲方面,台湾加权指数 -6.2%、全周 -17.5%,韩国综指与日经 225 各跌约 5%。
就在这一天,甲骨文(Oracle)常规交易跌 8.48% 至 101.19 美元——然后在盘后说了一句话:**履行与 OpenAI 合同所需的资金,已经全部落实。**盘后股价一度反弹约 3.5%。
在半导体崩盘的日子里,一句「钱备齐了」能换来买盘,说明市场此刻最怕的不是模型不够强、芯片不够多——是算力的账付不起。
算力房东的账本
把这份账本摊开看,每个数字都有来处。合同端:OpenAI 拟在约五年内向甲骨文采购 3000 亿美元算力——这是客户的采购承诺,机房得甲骨文先建、设备得甲骨文先买。融资端:本月早些时候完成最后一轮融资,共 200 亿美元——按每股 116 美元发行约 100 亿美元普通股,加 100 亿美元优先票据,五档票息介于 7.00% 至 8.65%;按各档本金与票息计算,五档债券存续期间每年合计需付息约 7.77 亿美元。
这就是「算力房东」模式的全部骨架:**借债建园、长约锁客、用租约覆盖债务。**OpenAI 拿到五年的算力保障,甲骨文拿到一个能向资本市场讲清楚现金流的资产——前提是利率别再往上走。而利率市场的现实是:美联储 12 月加息 25 个基点几乎已被完全计入。对需要先投入数十亿美元、再分年收款的算力运营商来说,融资成本每高一个百分点,长期合同留给股东的收益就薄一层。
甲骨文在 X 上的表态说得很直白:「我们在投资者日说明的融资安排,包括供应商融资,均已落实。此后与供应商进行的任何私下洽谈,都只是为我们增加可选方案。」
工程端:Abilene 快完工了,Shackelford 拿到了许可
资金之外,工程进度也在往前走,而且给出了可检验的节点:
- Abilene 园区(首个「星际之门」Stargate 项目)接近完工——OpenAI 的 GPT-6 Astra 曾在这里完成大模型的初步试探训练;
- Shackelford 园区:下一个吉瓦级项目,已取得全部许可;
- 英伟达 Vera Rubin 机架:交付按计划推进,预计未来数周内完成;
- 两家公司还计划在美国新增 4.5 吉瓦数据中心容量。
对芯片与服务器供应商,近期看点是设备能否如期交付;对甲骨文,供电、冷却和集群互联完成联调、算力达到合同约定的交付条件,才有望按约计费回款。再往下游看——OpenAI 能从企业订阅和付费调用中拿到多少现金,决定它长期承担这笔算力采购承诺的能力。
瓶颈在挪:从芯片,到并网,到资本
把这件事放进更长的时间线里看,AI 基建的瓶颈一直在搬家。两年前瓶颈是芯片——买不到卡;一年前瓶颈是电力——机房建好了电不够;现在瓶颈是资本——电和卡都有了,账要先算平。有一句话概括得精准:资金可以购买设备,却买不到并网时间;可以签下租约,却不能自动保证上架率。
通信世界的分析给了一个值得抄录的框架——资金闭环是算力交付的必要条件,而非充分条件,评估要看四个匹配:**融资久期与资产久期是否匹配、资本开支节奏与客户上线节奏是否匹配、合同承诺与实际需求是否匹配、折旧政策与设备利用率是否匹配。**长期债务对应长期机房资产,设备融资对应快速折旧的算力设备——用短期资金撑长周期园区,或用长期资金覆盖快速迭代的 GPU,闭环都会在利率、折旧和技术更新面前被削弱。还有一层市场始终盯着的风险:AI 产业链的资本与采购正在嵌套——芯片厂商投云厂商、云厂商承诺采购、模型公司签长约、供应商再向客户提供融资——这种结构加速建设,也可能放大需求信号,让收入确认与资本开支互为镜像。
两种算力体制
三天前本栏刚写完 BIS 新规:三道门关上,中国 AI 的「租算力」时代结束,国产算力从备胎变唯一解。今天美国这边给出的,是同一枚硬币的另一面:一边是管制——用规则切断算力获取路径;一边是杠杆——用资本市场把算力建设加到满。
两种体制各有各的软肋。美国的软肋写在票息里:7% 到 8.65% 的债务成本、几乎成定局的加息、以及「循环交易」的镜像风险——如果算力需求增速低于签约承诺,长约会变成资产负债表的压力。中国的软肋写在制程里:第三道门卡住的恰恰是国产芯片的先进工艺。两边都在赌同一个前提——下一代的模型能力,值得这些电、这些卡、这些债。
给做 IT 规划的人
算力预算这门课,现在要多算两栏:**利率环境与租约期限。**买卡是资本开支、租算力是运营开支,高利率时代租赁看起来更轻,但云厂商的债务成本会一分不少地传到租金里——所以长约签得越长,越要盯住对家的信用与现金流。给学校与单位做算力平台规划时,我们的建议一直是「先算三年总成本,再谈买还是租」——这周甲骨文的账本,恰好是这门课最好的案例。
算账须知
其一,200 亿美元融资结构、票息与年息 7.77 亿美元均为智通财经按披露口径的测算,五档债券的具体期限未在中文报道中展开;其二,3000 亿美元为 OpenAI「拟采购」的合同规模口径,实际结算以交付为准;其三,「GPT-6 Astra 初步试探训练」为甲骨文单方表述;其四,甲骨文自由现金流目标为管理层指引,兑现与否以财报为准,本文不构成投资建议。方向不掺水:这一轮 AI 基建竞赛,比的不是谁的模型强,是谁的账能算平、算得久——资金闭环只是入场券,交付闭环才是成绩单。
参考来源
- 智通财经(腾讯新闻):AI 融资压力缓解的信号!甲骨文重磅官宣 OpenAI 大单履约资金落实,盘后股价强劲反弹(「黑色星期五」全量市场数据、3000 亿美元合同、200 亿美元融资结构、每股 116 美元、五档票息 7.00%–8.65%、年息 7.77 亿美元、4.5 吉瓦、FCF 指引)
- IT之家:Oracle 已确保履行与 OpenAI 合同全部所需资金(Abilene 园区用于 GPT-6 Astra 训练、Shackelford 许可、Vera Rubin 机架交付、FY2028H2 与 FY2029 现金流目标)
- 通信世界(腾讯新闻):甲骨文与 OpenAI 算力合作完成最终募资:AI 数据中心「资金闭环」能否撑起交付?(四个匹配框架、循环交易风险、「资金买不到并网时间」)
- 网易(摸鱼算法):Oracle 称钱已备齐,OpenAI 训练园区接近完工(交叉核对)
- 本栏前作《1200 万 TPP 今日生效:芯片管制不再问「货在哪」,改问「算力给谁用」》(2026-11-20,BIS 新规三道门)