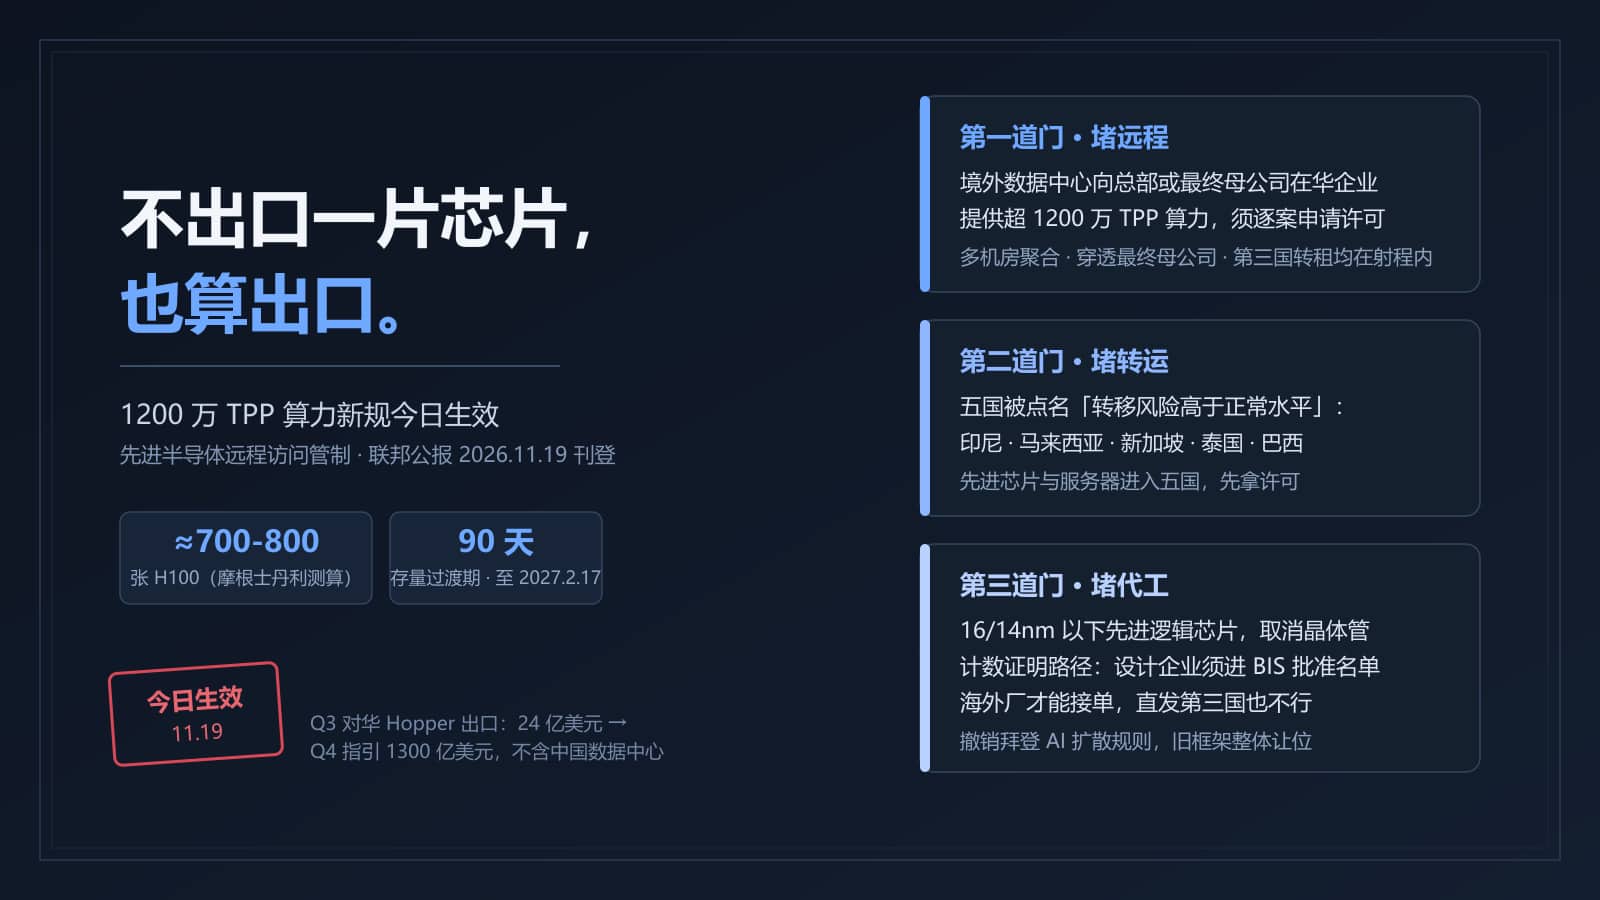
1200 万 TPP 今日生效:芯片管制不再问「货在哪」,改问「算力给谁用」——租算力的时代结束,国产从备胎变成唯一解
先把本周的三天拼成一张图,这张图本身就是新闻。
11 月 16 日,美国商务部工业与安全局(BIS)发布 132 页临时最终规则**《应对先进半导体远程访问》**;11 月 17 日,英伟达临时 CEO 兼首席财务官科莱特·克雷斯在财报会上宣布:停止向中国出口获许可的 Hopper 架构数据中心产品,H200 包括在内。同一天,英伟达董事会通过决议,成立「国家安全与出口管制监督委员会」——公司治理层面挂出了专门的常设机构。11 月 19 日,规则刊登《联邦公报》,当天生效,没有缓冲期。
这份规则真正改写的,不是某个型号还能不能卖,而是**「出口」这个词的定义**。过去两年中国企业绕开芯片管制的主流姿势是租算力:芯片不进中国,数据出去,在马来西亚、新加坡的机房里训练,再把模型带回来——全程芯片一张不出境。新规把这条路纳入出口许可审查,等于宣布:不出口任何东西的服务,也算出口。
三道门,同时关上
**第一道门,堵远程。**境外数据中心向总部或最终母公司位于中国(含澳门,及 D:5 国家组)的企业提供超过 1200 万 TPP 的算力,相关芯片的出口、再出口与境内转移就要逐案申请许可。三个细节说明起草者懂行:聚合——多座互联机房合并计算,化整为零没用;穿透——用海外子公司签约没用,查到最终母公司为止;转租——第三国企业租了再转给中国企业,同样在射程内。
1200 万 TPP 是什么概念?TPP 是美国出口管制衡量算力的「总处理性能」指标。按摩根士丹利测算,1200 万 TPP 只相当于约 700-800 张 H100、约 300 张 B200,4-5 个标准机柜——而大模型训练动辄上万张卡。这个门槛名义上是「限制规模」,实际等于全面封死:小团队租几百张卡做微调,都踩线。
**第二道门,堵转运。**印尼、马来西亚、新加坡、泰国、巴西五国被认定为「高于正常水平的转移风险」地区,先进芯片与服务器进这五国都要先拿许可——「外训内推」的物流链路被封。
**第三道门,堵代工,这条最狠。**前两道管「用」,这道管「造」:16/14nm 及以下的先进逻辑芯片,代工厂和封测厂不能再靠晶体管数量、HBM 规格去证明「不受控」;设计企业必须进入 BIS 审批的名单,海外厂才能接单——芯片生产后直接发货给第三国,也不行。此外,规则还正式撤销了拜登政府 2025 年推出、从未实际执行的《AI 扩散规则》,旧框架整体让位于这套新打法。
英伟达的账本:把名义也关掉
英伟达的姿态在同周翻页。2027 财年第三季度,获准出口的 Hopper 芯片在中国卖了24 亿美元(注意:这是 Hopper 系列口径,不能全记在 H200 一个型号头上);而下一季度约 1300 亿美元的营收预估里,一分钱都没算中国数据中心芯片的收入——财报模型里,这块收入已按零计。
几个容易读错的口径值得单独说。其一,停供的是「获许可的 Hopper 数据中心产品」,不等于英伟达全部中国业务退出,游戏、工作站等产品不在其中。其二,公司没有说明停供与新规之间的因果关系——时间上接近,不等于因果。其三,一个被忽略的背景是:2025 年 12 月 8 日,特朗普宣布允许英伟达向中国获批客户销售 H200 这类芯片;2026 年 1 月 13 日,BIS 又把部分芯片的对华出口申请改为逐案审查——听着像放开,实际要证明不挤占美国本土产能、采购方要有完整合规筛查、芯片还得在美国本土接受第三方检测。且据媒体报道,大陆侧对大规模进口并未放行,部分芯片此前一直囤在香港等入境。换句话说,这条通道名义上开着,实际流水很小;英伟达现在做的,是把名义也关掉——按最严口径执行,不再周旋。
规则自己写下的三道缝
管制文本从来不会焊得绝对严,这份规则自己留了三道缝:其一,条款针对美国境外数据中心——中国企业经网络调用美国境内数据中心的算力,原则上不触发芯片出口许可;其二,五国名单里,收货方或最终母公司总部在美国的,按月向 BIS 提交交易报告即可免许可;其三,存量服务商有 90 天过渡期,按刊登日推算,2027 年 2 月 17 日前须拿到许可。
三道缝指向同一个事实:规则的真实目的不是掐断全球算力贸易,而是精确切断「中国资本的算力获取」——目的越精确,意志就越清楚。中国商务部 11 月 17 日回应将其定性为「典型的经济胁迫和长臂管辖」,并明示「若美方一意孤行,将采取反制措施」。
市场也没想清楚
生效当天,A 股三个板块走出三个方向:半导体设备 +2.94%——买不到海外算力就自己扩产,设备最先受益,伯恩斯坦已把中国晶圆制造设备市场 2026-2028 年预测上调至 570 亿、760 亿、1080 亿美元;算力概念 -1.78%——依赖海外算力的业务模式直接受创;信创 -3.28%,跌得最狠。最后这个最反直觉,却也最诚实:短期资金并不相信「制裁自动利好国产」——因为第三道门卡住的,恰恰是国产芯片的先进制程产能。制裁能倒逼国产化,但变不出产能。
从「谁的模型强」,退回「谁有算力」
本月 17 日本栏写过,大模型竞争正「从榜单让位给账单」;这份规则生效后,要再改一个字——**账单让位给弹药库。**当算力本身成为战略资源,模型能力的差距就相当程度上由基础设施决定;这一年中国模型在全球调用量榜上的位置,接下来要看国产算力栈的供给节奏。给学校规划 AI 实训室与科研平台的同行,决策逻辑也该变了:国产算力适配从「备胎选项」变成「默认选项」——学生毕业进的企业,用的多半就是那套栈,实训环境跟产业环境对齐,才是真就业竞争力。
读规须知
其一,1200 万 TPP 的换算(约 700-800 张 H100、约 300 张 B200)为摩根士丹利测算口径,非官方数字;其二,「部分芯片囤在香港等入境」为媒体报道口径,实际进出规模无公开数据;其三,第三道门对 16/14nm 代工的具体覆盖面以规则原文 132 页为准,中文解读存在简化;其四,24 亿美元为 Hopper 系列对华出口口径,1300 亿为下一季度营收预估而非指引承诺,本文按媒体表述转述。方向不掺水:管制逻辑从「物理交付」转向「服务受益」,是这个冬天中国 AI 行业真正要重算的一笔账——租算力的时代结束了,接下来的账,要用国产产能来算。
参考来源
- 知乎专栏(AI训练师):1200 万 TPP 今天生效:中国 AI 的「算力租借」时代结束了(三道门拆解、摩根士丹利换算、90 天过渡期推算、A 股当日三向数据、商务部回应全文口径)
- 搜狐·算力热点:美国商务部发布芯片和算力管制新规,从海外租卡管到芯片代工(132 页规则逐条解读:744.24 条款、D:5 穿透、五国许可、744.23 代工新规、撤销 AI 扩散规则、三道例外缝)
- 腾讯新闻·宏观十字路口:英伟达临时 CEO 宣布,停止向中国出口包含 H200 在内 Hopper 架构芯片(24 亿美元口径提醒、Q4 指引 1300 亿不含中国、香港囤货报道、三条易读错口径)
- 知乎专栏:AI 观察 · 11 月 19 日|英伟达停供 H200,OpenAI 发 GPT-6.2(当日要闻汇总与时间线交叉核对)
- 本栏前作《榜单让位给账单:Qwen4-Max 全量、混元 Hy4 flash 同日亮牌》(2026-11-17,单任务成本时代的定价逻辑)