昇腾 960 超节点与暴跌的软银:算力竞赛的叙事权,正在从融资故事换到交付故事
昨天下午的上海和本周的东京,讲的是同一个故事的两种讲法。
上海这边:9 月 17 日华为全联接大会 2026 开幕,轮值董事长汪涛发布全球首个采用 NPO(近封装光学)技术的超节点——昇腾 960 超节点。东京那边:OpenAI 宣布年内不 IPO 后,它最大的外部押注者软银单日收跌 10.7%(盘中一度 -13~15%),5 年期 CDS 升到 2023 年以来最高。
一边在给算力加供给,一边在给 AI 资本重定价。放在一起读,能看出这场算力竞赛正在发生的一次叙事换手。
先摆硬货:超节点到底「超」在哪
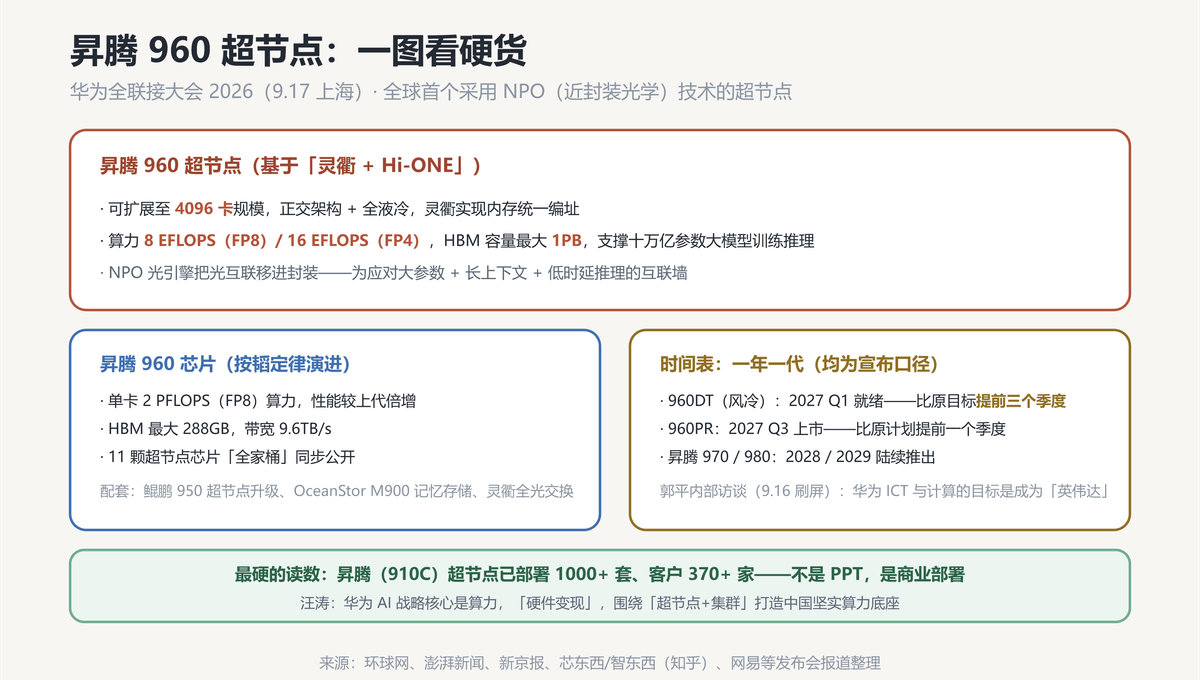
昇腾 960 超节点基于「灵衢 + Hi-ONE」打造:可扩展至 4096 卡规模,正交架构、全液冷,通过灵衢实现内存统一编址;算力 8 EFLOPS(FP8)/ 16 EFLOPS(FP4),HBM 容量最大 1PB——官方定位是支撑十万亿参数级大模型的高效训练与推理。底下的昇腾 960 芯片单卡 2 PFLOPS FP8、HBM 最大 288GB、带宽 9.6TB/s,性能较上代倍增(还是韬定律那条路线);同场还发了鲲鹏 950 超节点升级、OceanStor M900 记忆存储、灵衢全光交换。
为什么是「超节点」而不是「更多卡」?汪涛给出的需求侧判断是:大模型参数迈向十万亿、2030 年或达百万亿级;智能体任务从小时级走向月级。这两个趋势撞上的不是算力墙,是互联墙和内存墙——模型大到单机装不下、任务长到数据搬不动,卡与卡之间的「交谈速度」成了瓶颈。NPO 把光互联移进封装,本质上是在回答这个问题。
落到采购语言:算力的采购单位正在从「张」变成「套」。 以前政企招标写「采购 GPU 若干张」,接下来会越来越多写「超节点/集群方案」——这对做政企系统、帮客户做算力规划的团队是实打实的变化。
最硬的读数:1000+ 套部署
我判断国产化进度的土办法一直是「不看发布会,看招投标和部署」。这次不用翻公告,官方直接给了:昇腾(910C)超节点已部署 1000 多套、客户 370 多家——经过了芯片、服务器、互联、软件生态多环节的工程验证,进入实际商业部署阶段。再加上前几天的拼图:摩尔线程次日完成 DeepSeek 开源模型适配、开源强化学习框架原生支持昇腾等国产芯片——国产算力栈的「硬件-框架-模型」三层,这周都在交付层面对上了账。
时间表也值得记:960DT 风冷版 2027 年一季度就绪(比原目标提前三个季度)、960PR 三季度上市、之后一年一代到 970/980。发布会前一天,郭平内部访谈里那句「华为 ICT 与计算的目标是成为『英伟达』」刚刷过屏——野心说清楚了,剩下看兑现。
对照组:软银的重定价
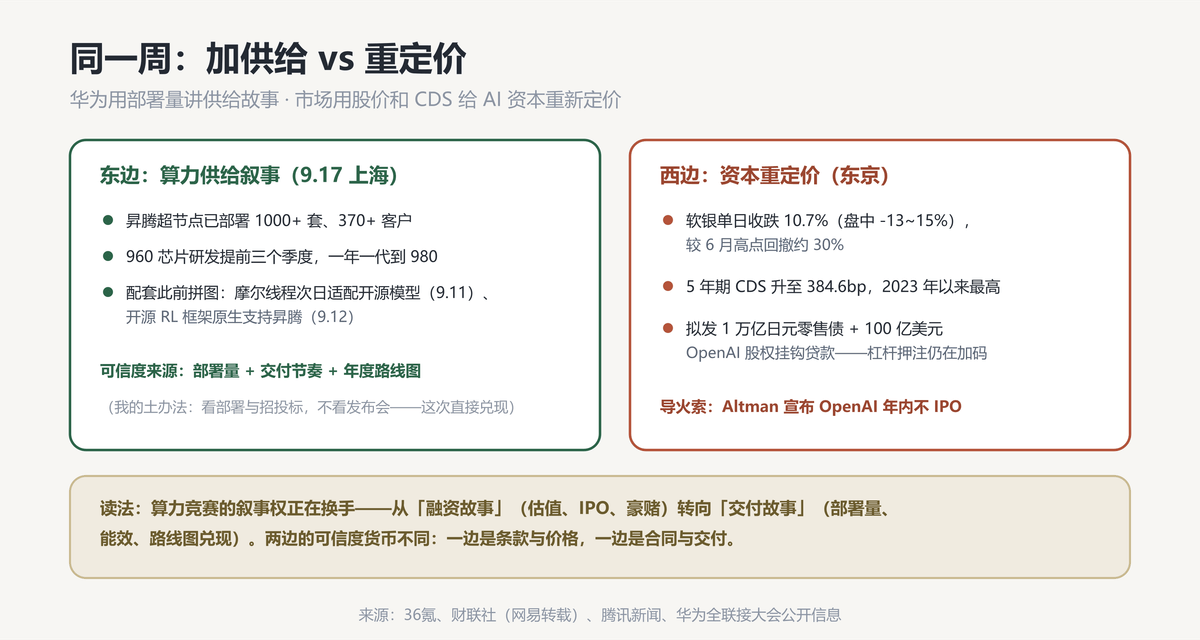
把镜头切到东京,故事完全是另一种质地。Altman 一句「2026 年不 IPO」,软银遭遇 6 月下旬以来最惨单日抛售:收跌 10.7%,成为日经 225 表现最差成分股,股价较 6 月高点回撤约 30%;5 年期 CDS 报价约 384.6 个基点,2023 年以来最高——市场对其债务违约风险的担忧急剧升温。而软银的应对是继续加杠杆:拟发行 1 万亿日元零售债,并获取一笔与 OpenAI 股权挂钩的 100 亿美元贷款。
两组数字对照出本周最有意思的结构:西方 AI 资本市场的可信度货币是「条款与价格」(IPO 时点、CDS 利差、债息),中国算力厂商的可信度货币是「部署与交付」(1000+ 套、提前三个季度、一年一代)。这两个体系短期不会互相说服,但对我们做技术选型的人来说,后者是能用上的那一种——毕竟部署量骗不了人,估值可以。
二线城市与职教的落点
这条线对华南的朋友尤其近。无锡的样本正在跑:无锡市工信局联合无锡职业技术大学,9 月 18 日开课「基于本地大模型的工业智能体应用培训班」,面向制造业一线骨干、免费抢位——本地大模型 + 制造业场景 + 职院承办,这正是我之前写 FDE 实施层时说的「区域落地的标准姿势」。昇腾生态扩张带来的 CANN/MindSpore 技能认证、超节点运维岗位,都是职教学生够得着的新出口。给学生的一句话:别只盯着英伟达 CUDA 一条技能树,国产栈的认证现在人少、补贴多、竞争小——早期红利就长这样。
一盆冷水
三句照例:其一,路线图是承诺不是交付——960 要等 2027 年,「提前三个季度」以官宣口径为准,历史上芯片时间表跳票不新鲜(参见 Grok);其二,「十万亿参数」是需求假设——如果效率路线胜出(回想 DeepSeek V4.1-Flash 把激活压到 8B、HBM 需求砍到 1/4),超大规模集群的必要性会被打折,两条路线会互相牵制;其三,对标英伟达的差距在生态不在单点——CUDA 二十年积累的工具链和人才池,不会因为一个 NPO 就消失,这场仗的胜负手在开发者习惯,年限以五到十年计。
写在最后
本周四条线收拢成一句话:可信度的来源正在从叙事转向交付——学术看同行评审(R1)、工程看验证吞吐(微软)、资本看条款价格(软银)、算力看部署数量(昇腾)。四个行业,同一个方向。
土办法不变:接下来盯两样——昇腾 960DT 在 2027 年一季度是否如期就绪,以及政企招标文件里「超节点方案」出现频率。手里有算力规划或国产化改造需求的政企校同行,欢迎交流——采购单位从「张」到「套」的切换期,正是提前布局的窗口。
参考来源
- 环球网:华为发布昇腾 960 超节点,加速十万亿级大模型训练推理
- 澎湃新闻:昇腾 960 超节点发布——业界首个 NPO 超节点,4096 卡、8E FP8、1PB HBM
- 新京报:华为公布芯片研发最新进展(960DT 提前三季度、960PR 提前一季度)
- 知乎(芯东西):昇腾 960 芯片提前就绪,按韬定律演进,11 颗超节点芯片全家桶公开
- 知乎(智东西):昇腾 960 超节点提前登场,郭平「成为英伟达」内部访谈背景
- 网易:昇腾超节点已部署 1000 多套、客户 370+ 家
- 搜狐:汪涛——昇腾芯片将一年一代支撑算力翻倍(970/980 路线)
- 36 氪:OpenAI 不上市了,软银先崩了——暴跌超 10%,AI 豪赌开始被重定价
- 财联社(网易转载):软银收跌 10.7%,日韩科技股普跌背景
- 财联社(网易转载):软银 CDS 触及 2023 年以来新高(384.6bp)
- 腾讯新闻:软银拟发债百亿押注 AI,OpenAI 推迟上市致股价暴跌
- 搜狐:无锡工信局 × 无锡职业技术大学——本地大模型工业智能体应用培训班 9.18 开课