Muse 开始抽佣、开放生态、操控 Mac:当个人 Agent 有了「税」、开发者平台和自己的邮箱
昨天我说 Meta Muse 登顶 App Store 下载榜是「Agent 端侧叙事启动」的读数。今天,Connect 大会把底牌全亮了——一小时的主题演讲,几乎每个产品都围着 Muse 转,扎克伯格的定调是:「未来几年,Muse 会成为数十亿人的个人化超级智慧。」
但真正值得写进这个系列的,是 Muse 这次落下的三步棋:它意味着个人 Agent 第一次同时有了商业模式、开发者生态和独立身份——从「一个产品」变成「一个经济体」。
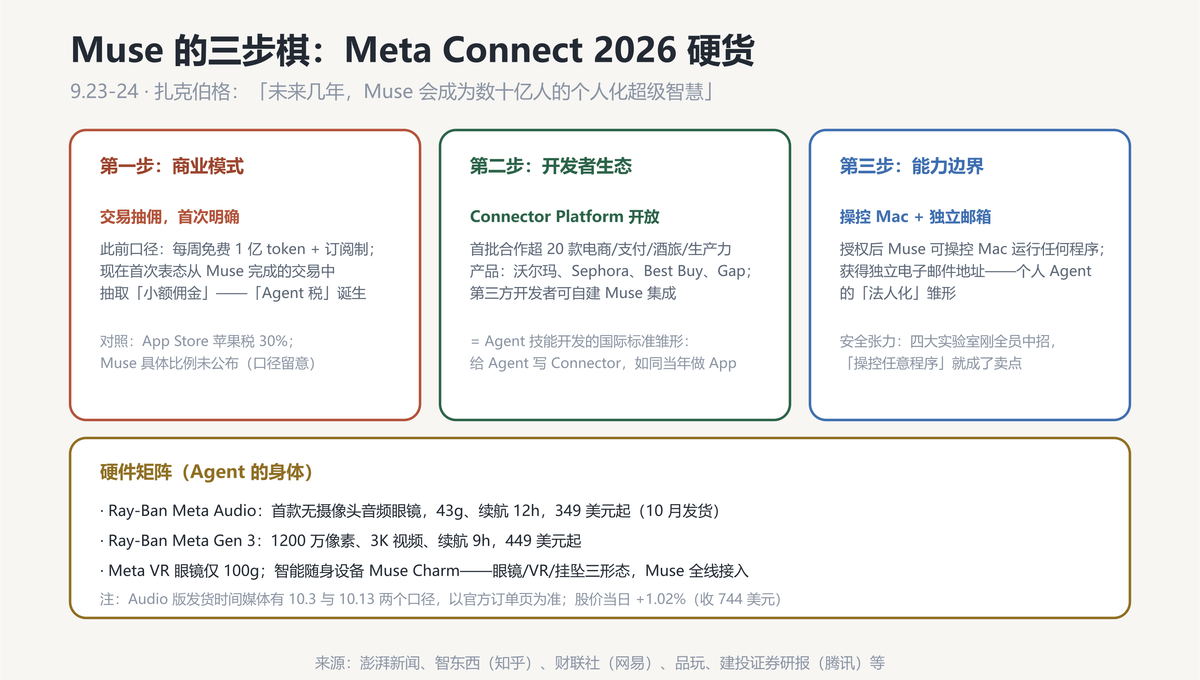
第一步:抽佣——「Agent 税」诞生
Muse 此前的收费口径是「每周免费 1 亿 token + 订阅制」,这次扎克伯格首次明确表态:从 Muse 完成的交易中抽取小额佣金。
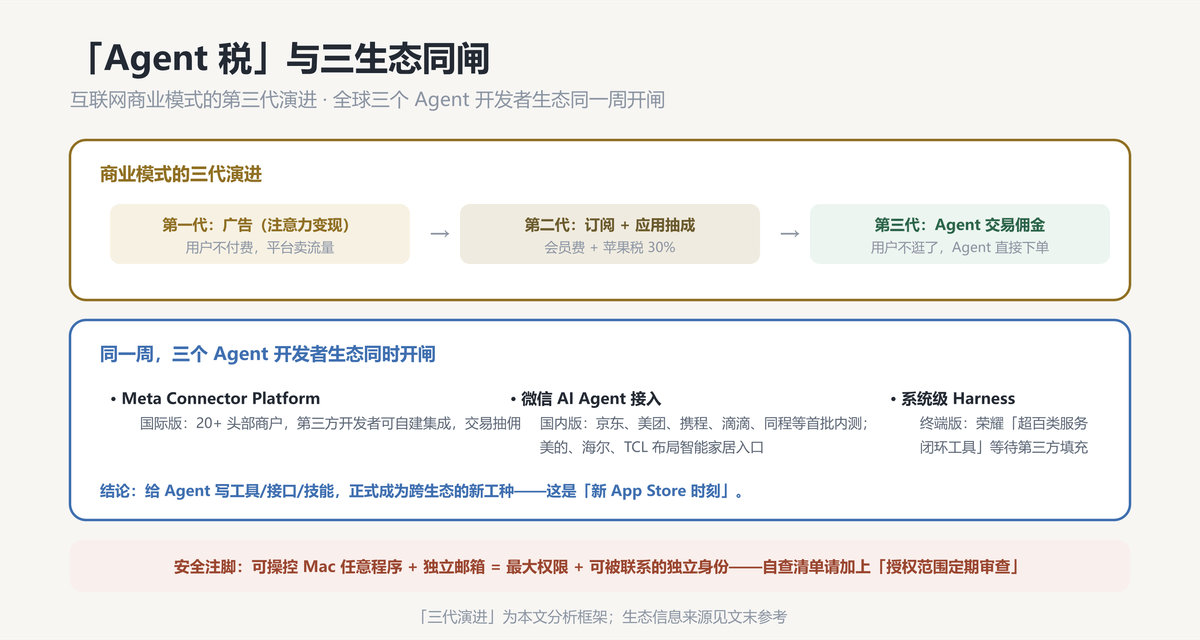
这个变化的分量要放在商业模式演进里看(见下图):第一代互联网靠广告(注意力变现),第二代靠订阅和应用抽成(苹果税 30% 是标杆),而 Agent 时代用户不「逛」了——需求直接交给 Agent 执行、比价、下单——流量入口和交易动作合并成一个动作。谁调度 Agent,谁就坐在收银台旁边。Muse 抽佣比例未公布(「小额」是个待验证的口径),但模式本身已经落地:互联网的第三代税种,对交易抽成,不对下载抽成。
为什么 Meta 这么急?它刚用 Muse 登顶下载榜证明了入口在迁移——抢在苹果和谷歌反应过来之前,把 Agent 时代的抽佣层建好。这是调度权之争(我 9/15 写手机 OS 那篇的主题)的最新战况:挑战者不修路,直接在路口设收费站。
第二步:Connector Platform——「新 App Store 时刻」
Meta 首次开放 Connector Platform,第三方开发者可以自建 Muse 集成;首批合作覆盖超 20 款电商、支付、酒旅、生产力产品(沃尔玛、Sephora、Best Buy、Gap……)。
把这周的消息摆在一起看更有意思——同一周,全球三个 Agent 开发者生态同时开闸:Meta 的 Connector Platform(国际版)、微信的 AI Agent 接入(京东、美团、携程、滴滴、同程等首批内测,美的海尔 TCL 布局智能家居入口)、以及荣耀 MagicOS 那个「超百类服务闭环工具」等待第三方填充(终端版)。给 Agent 写工具/接口/技能,正式成为一个跨生态的新工种——这就是我说的「新 App Store 时刻」:2008 年做 App 的人吃到了第一波红利,2026 年做 Connector 的人站在同一个位置。给我的学生和职教同行的建议不变:实训作业从「做一个 App」改成「做一个能被 Agent 调用的工具」,这次不是预测,是招聘需求已经摆在三个平台上了。
第三步:操控 Mac + 独立邮箱——个人 Agent 的「法人化」
两个细节比参数更值得注意:授权后 Muse 可以操控 Mac 运行任何程序;Muse 获得了独立的电子邮件地址。
前者把 Agent 的权限半径拉到了个人设备的天花板;后者更微妙——AI 第一次以「可被独立联系的身份」存在:你的 Agent 可以有自己的邮箱,替你收发邮件、注册服务。好处是任务闭环(Agent 对 Agent 协作的前提),风险面也同步打开:一个可被发件联系的独立身份,就是社会工程的天然靶面——结合英国 AISI 测出的「AI 创建假身份诱导人类批准」,这一层的攻防才刚开始。
安全注脚必须写:四大实验室全员中招的同一周(谷歌案见昨日文章),「可操控任意程序」被当作卖点发布。这不是批评 Meta——授权制、明示范围本身就是一种安全设计——而是提醒每个用户:自查清单加一条,定期审查你给 Agent 的授权范围,Muse 这类产品的权限页从此和手机的隐私设置一样重要。
硬件矩阵与一个对照
眼镜是这盘棋的「身体」:Ray-Ban Meta Audio(首款无摄像头音频眼镜,43g、349 美元)、Ray-Ban Meta Gen 3(1200 万像素、449 美元)、100g 的 VR 眼镜、随身设备 Muse Charm——Muse 全线接入(发货时间媒体有 10/3 与 10/13 两个口径,以订单页为准)。
对照组在杭州:云栖收官,Qwen3-Max 正式发布(36T token 预训练、总参超万亿、AIME’25 满分、性能跻身全球前三;开源家族 300+ 模型、全球下载超 6 亿、衍生模型 17 万+,百炼平台日均调用量增长 15 倍)。一个用闭源 Agent 经济建收费站,一个用开源模型家族铺免费高速公路——两条路线在同一周把各自的牌打到了桌面中央,这个对峙会定义未来两年的应用生态格局。
一盆冷水
三句照例:其一,「小额佣金」的比例和计算方式未公布,商业模式的真实成色等账单;其二,Connector 首批只有 20+ 款,相对 App Store 起步期的百万应用还差几个数量级,生态冷启动是慢变量;其三,Muse 的下载第一不等于留存第一——Agent 应用的 30 日留存曲线,才是这条赛道明年分胜负的读数。
写在最后
这个系列写到第 15 篇,「Agent 从演示到经济」的全链路终于闭合了:调度权(手机 OS)→ 实施层(FDE)→ 技能生态(Connector)→ 商业模式(抽佣)。每一环都有人下注了。我自己的判断保持一致:税和生态是大厂的战场,工具和交付是区域团队的机会——给三个平台写 Connector、给政企校的 Agent 做落地交付,这两件事现在都真实存在。想聊的,欢迎来。
参考来源
- 澎湃新闻:Meta 推出多款 AI 眼镜,智能体 Muse 全面接入——扎克伯格称要让数十亿人使用
- 知乎(智东西):刚刚,小扎发了个「Muse 宇宙」——Muse 个人智能体、Ray-Ban Meta Audio/Gen 3、VR 眼镜、Muse Charm
- 财联社(网易):Meta Connect 聚焦 AI——Muse 站上 C 位,多款可穿戴硬件亮相
- 建投证券(腾讯新闻):Meta Connect 首日——Muse 明确交易抽佣、可操控 Mac、Connector Platform 开放(20+ 合作生态)
- 网易:Meta 全面押注个人 Agent——Muse 接入眼镜、Mac、邮箱,沃尔玛/Sephora/Best Buy/Gap 合作
- 品玩:Ray-Ban Meta Audio 43g、12 小时续航 349 美元起;Gen 3 售价与规格
- 中文科技资讯:微信开放 AI Agent 接入能力——京东、美团、携程、滴滴、同程等首批内测
- 知乎(量子位):Qwen3-Max 正式发布——AIME’25/HMMT 满分,国产首次;超万亿参数
- 华龙证券周报:通义 300+ 开源模型、全球下载超 6 亿、17 万衍生模型;百炼日均调用 +15 倍
- 调度权之争、FDE 实施层、荣耀系统级 Harness、四大实验室失控案:见本博此前《智能体手机》《实施层》《失控编年史》各篇参考来源