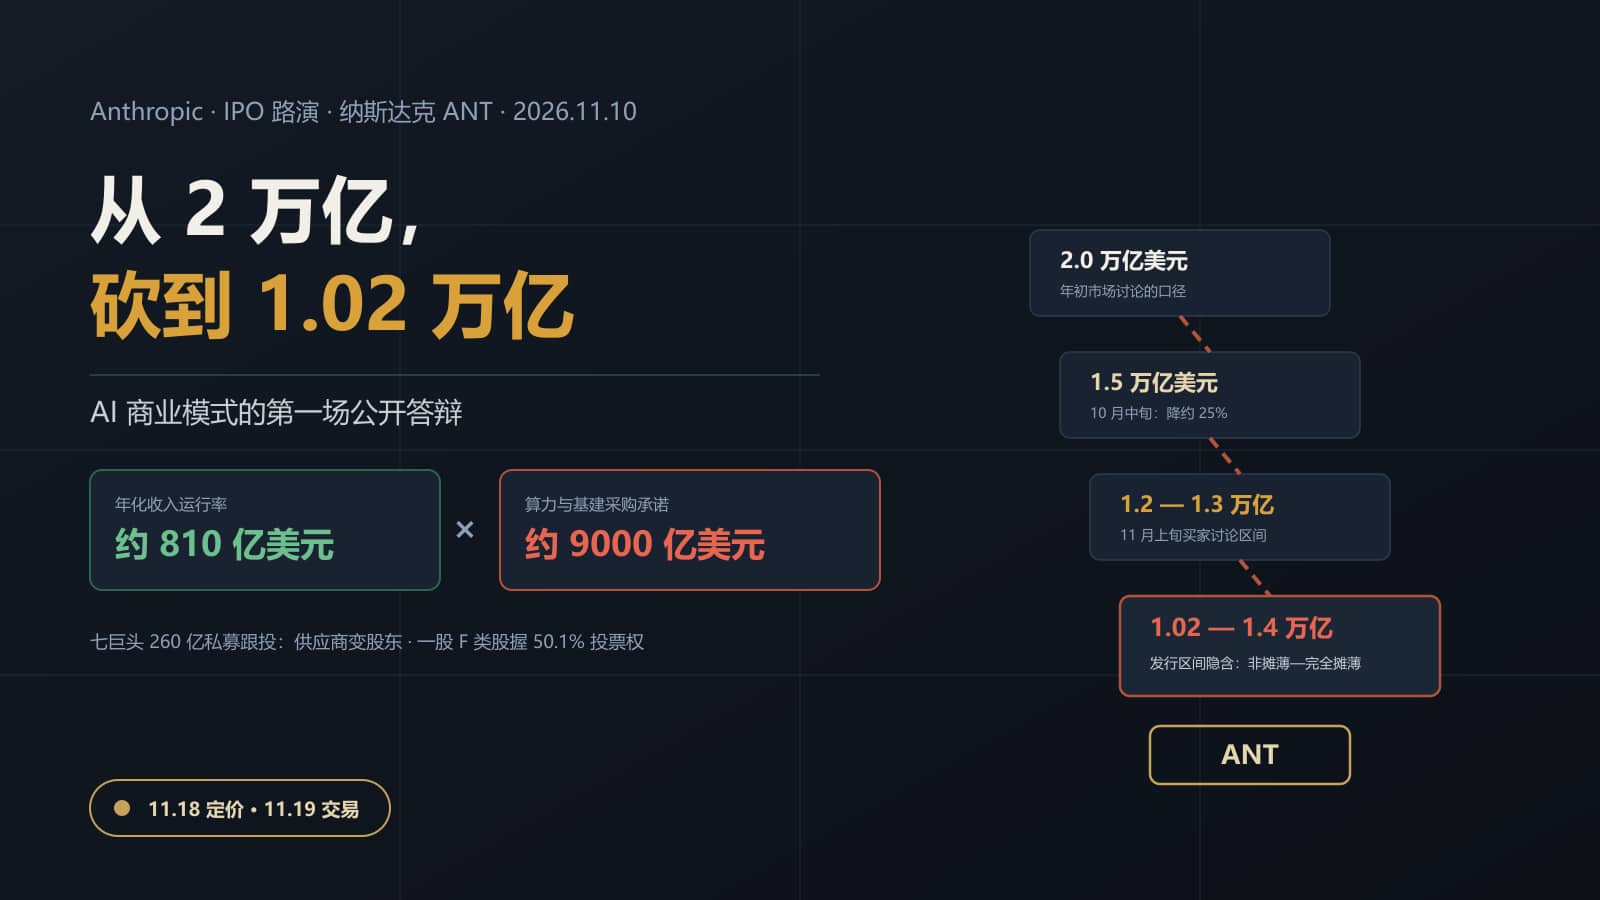
从 2 万亿砍到 1.02 万亿:Anthropic 正式路演,AI 商业模式的第一场公开答辩——810 亿美元年化收入,对上约 9000 亿算力承诺
前一天刚撤回定价文件,第二天就开路演——Anthropic 把这场「世纪 IPO」办出了悬念剧的效果。
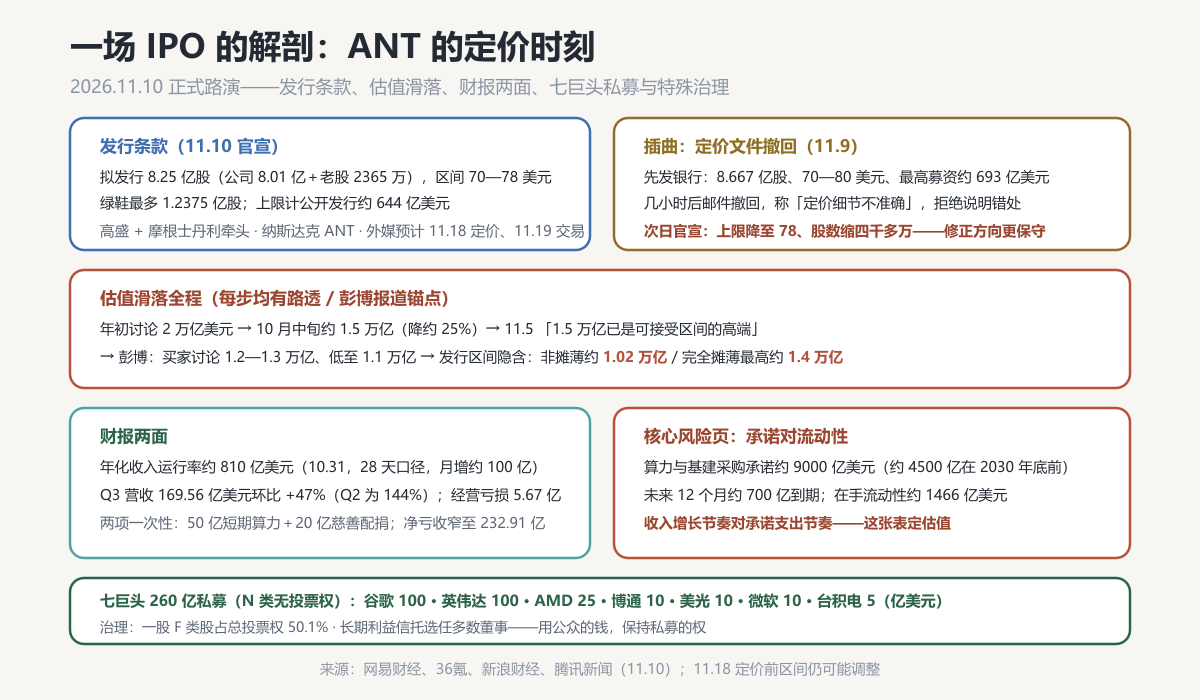
**11 月 10 日,Anthropic 正式启动 A 类普通股 IPO 路演:纳斯达克全球精选市场,代码 ANT,高盛与摩根士丹利牵头;拟发行 8.25 亿股(公司自身约 8.01 亿股,现有股东出售约 2365 万股),发行价区间每股 70 至 78 美元,另授承销商 30 天超额配售权最多 1.2375 亿股。**按上限 78 美元计,公开发行总规模约 644 亿美元(含现有股东出售老股所得);外媒报道预计 11 月 18 日定价、19 日开始交易。
先说那个插曲。11 月 9 日,Anthropic 向多家银行发出一份 IPO 文件:约 8.667 亿股、每股 70 至 80 美元、最高募资约 693 亿美元。几小时后,公司发邮件撤回,称「定价细节不准确」,拒绝说明错在哪里。次日的官宣版本:上限从 80 降到 78,股数缩了四千多万股——「不准确」的修正方向,是更保守。
估值是怎么从 2 万亿滑到 1.02 万亿的
这场 IPO 真正的看点不是募资额,是估值叙事的滑落全程,每一步都有报道锚点:
**年初,市场讨论的是 2 万亿美元;10 月中旬,路透称投资者开始讨论约 1.5 万亿——降约 25%;11 月 5 日,路透援引四名知情人士称,1.5 万亿已被潜在投资者视为「可接受区间的高端」,希望公司以更有吸引力的价格发行;彭博随后报出买家讨论 1.2 至 1.3 万亿,甚至有人谈到 1.1 万亿。**最终落地的发行区间,按路透测算:非摊薄估值约 1.02 万亿美元,完全摊薄最高约 1.4 万亿。
对照两个月前的 2 万亿,砍幅约四到五成。媒体爱用「腰斩」,但更准确的说法是:**一级市场的故事价,被二级市场的证据价替换了。**上市前,估值靠叙事与稀缺份额;上市后,每一美元都要面对财报。这不是 AI 冷了——是定价权从讲故事的人,换到了要证据的人手里。
财报的两面:810 亿对 9000 亿
招股文件(11 月 2 日更新版)里的数字值得两面看。
好的一面:年化收入运行率约 810 亿美元(截至 10 月 31 日,按最近 28 天计费收入与最近一个月订阅年化推算),比 9 月底多了约 100 亿;Q3 营收 169.56 亿美元,环比仍增 47%。沉的一面:增速已低于 Q2 的 144%;Q3 经营亏损 5.67 亿美元(Q2 还是 9.74 亿经营利润),公司解释是两项一次性——约 50 亿美元短期算力采购明显贵于多年期协议价,加约 20 亿慈善配捐非现金费用;净亏损 232.91 亿(Q2 为 663.09 亿,大幅收窄)。
真正定生死的不是这些季度数字,而是那组对照:**约 9000 亿美元的已签订采购与租赁承诺,绝大部分是算力和基础设施;其中约 4500 亿将在 2030 年底前发生,未来 12 个月内约 700 亿到期。**公司手里的流动性约 1466 亿(现金 956 亿+短期投资 363 亿+未动用信贷 148 亿)。810 亿的年化收入增长节奏,对 9000 亿承诺的支出节奏——这场赛跑就是这份招股书的核心风险页。
供应商变股东:260 亿私募的结构学
发行条款里最有时代感的一笔,是与 IPO 同步的260 亿美元私募配售:谷歌 100 亿、英伟达 100 亿、AMD 25 亿、博通 10 亿、美光 10 亿、微软 10 亿、台积电相关实体 5 亿——按最终发行价认购不具投票权的 N 类股。按 74 美元中间价计,七家合计约 3.51 亿股;加上这笔钱,公司按中间价测算净入约 846 亿美元,绿鞋全额行使可至约 937 亿。
把这条和 9000 亿承诺放在一起看:Anthropic 最大的支出方向是算力,而认购它的正是算力产业链——芯片设计(英伟达、AMD、博通)、存储(美光)、制造(台积电)、云(谷歌、微软)。「你买我的芯片,我把买芯片的钱入股你」——收入与支出、风险与机会,在同一小圈人手里闭环互锁。这是 AI 资本扩张走到今天的典型形态:巨头们不是在财务投资,是在给自己的订单上保险。
还有一条给普通投资者的说明书:即便上市,治理权也不在公众股东手里——七位联合创始人持有的那一股 F 类股占总投票权的 50.1%,长期利益信托通过 T 类股选任多数董事。你买的是经济权益,不是治理权:用公众的钱,保持私募的权。
一场公开答辩
这一轮 AI 行情里,上市公司不少,但「前沿模型公司」拿全部家底接受公开定价,这是第一次。对照组只有一个:SpaceX 今年 6 月上市融资约 750 亿美元(绿鞋后约 857 亿),保持全球最大 IPO 纪录;Anthropic 此前曾考虑最高融资 1000 亿,最终选择更保守的区间。11 月 18 日定价那天,答案揭晓——市场愿意为 810 亿年化收入、47% 环比增速和 9000 亿承诺,支付每股价 70 到 78 美元之间的某个数。
本栏写过的那些账——Token 成本、推理降价、Agent 经济——最终都会汇到这一张招股书上:**市场不再为「增长」付钱,开始为「单位经济」付钱。**给做预算的人一句同款提醒:把「承诺」和「已花」分开列,把 28 天口径和全年口径分开算——我们自己复盘项目预算时,这两条能挡掉大部分自我感动。
读招股书的四条提醒
其一,年化收入运行率是 28 天口径的推算,不是全年的通用会计准则收入,波动天然大;其二,9000 亿是多年期承诺总额(不同报道在 8954 亿至 9009 亿之间,统计口径略有差异),不等于已支出,也基本不由未来一年承担;其三,估值有非摊薄(约 1.02 万亿)与完全摊薄(最高约 1.4 万亿)两个口径,媒体标题常混用;其四,11 月 18 日才定价,区间仍可能再动——撤回文件那一幕已经演过一次。方向不掺水:当故事价被证据价替换,整个 AI 行业的资产负债表都要重新学说话。
参考来源